Ngày 24/9/2026, tại Tòa án nhân dân thành phố Hà Nội, TAND thành phố Hà Nội và VKSND thành phố Hà Nội đã tổ chức cuộc họp liên ngành với sự tham gia của TAND khu vực 7 và VKSND khu vực 7 để trao đổi, thống nhất nhận thức đối với những vấn đề mới phát sinh trong quá trình giải quyết các vụ án dân sự công ích theo Nghị quyết số 205/2025/QH15. Trọng tâm cuộc họp không chỉ là tháo gỡ các vụ án cụ thể tại Trung Giã mà còn làm rõ một số vấn đề có tính nguyên tắc để áp dụng thống nhất đối với các vụ án công ích về thuế, bảo hiểm xã hội, đất công và đất dự án.
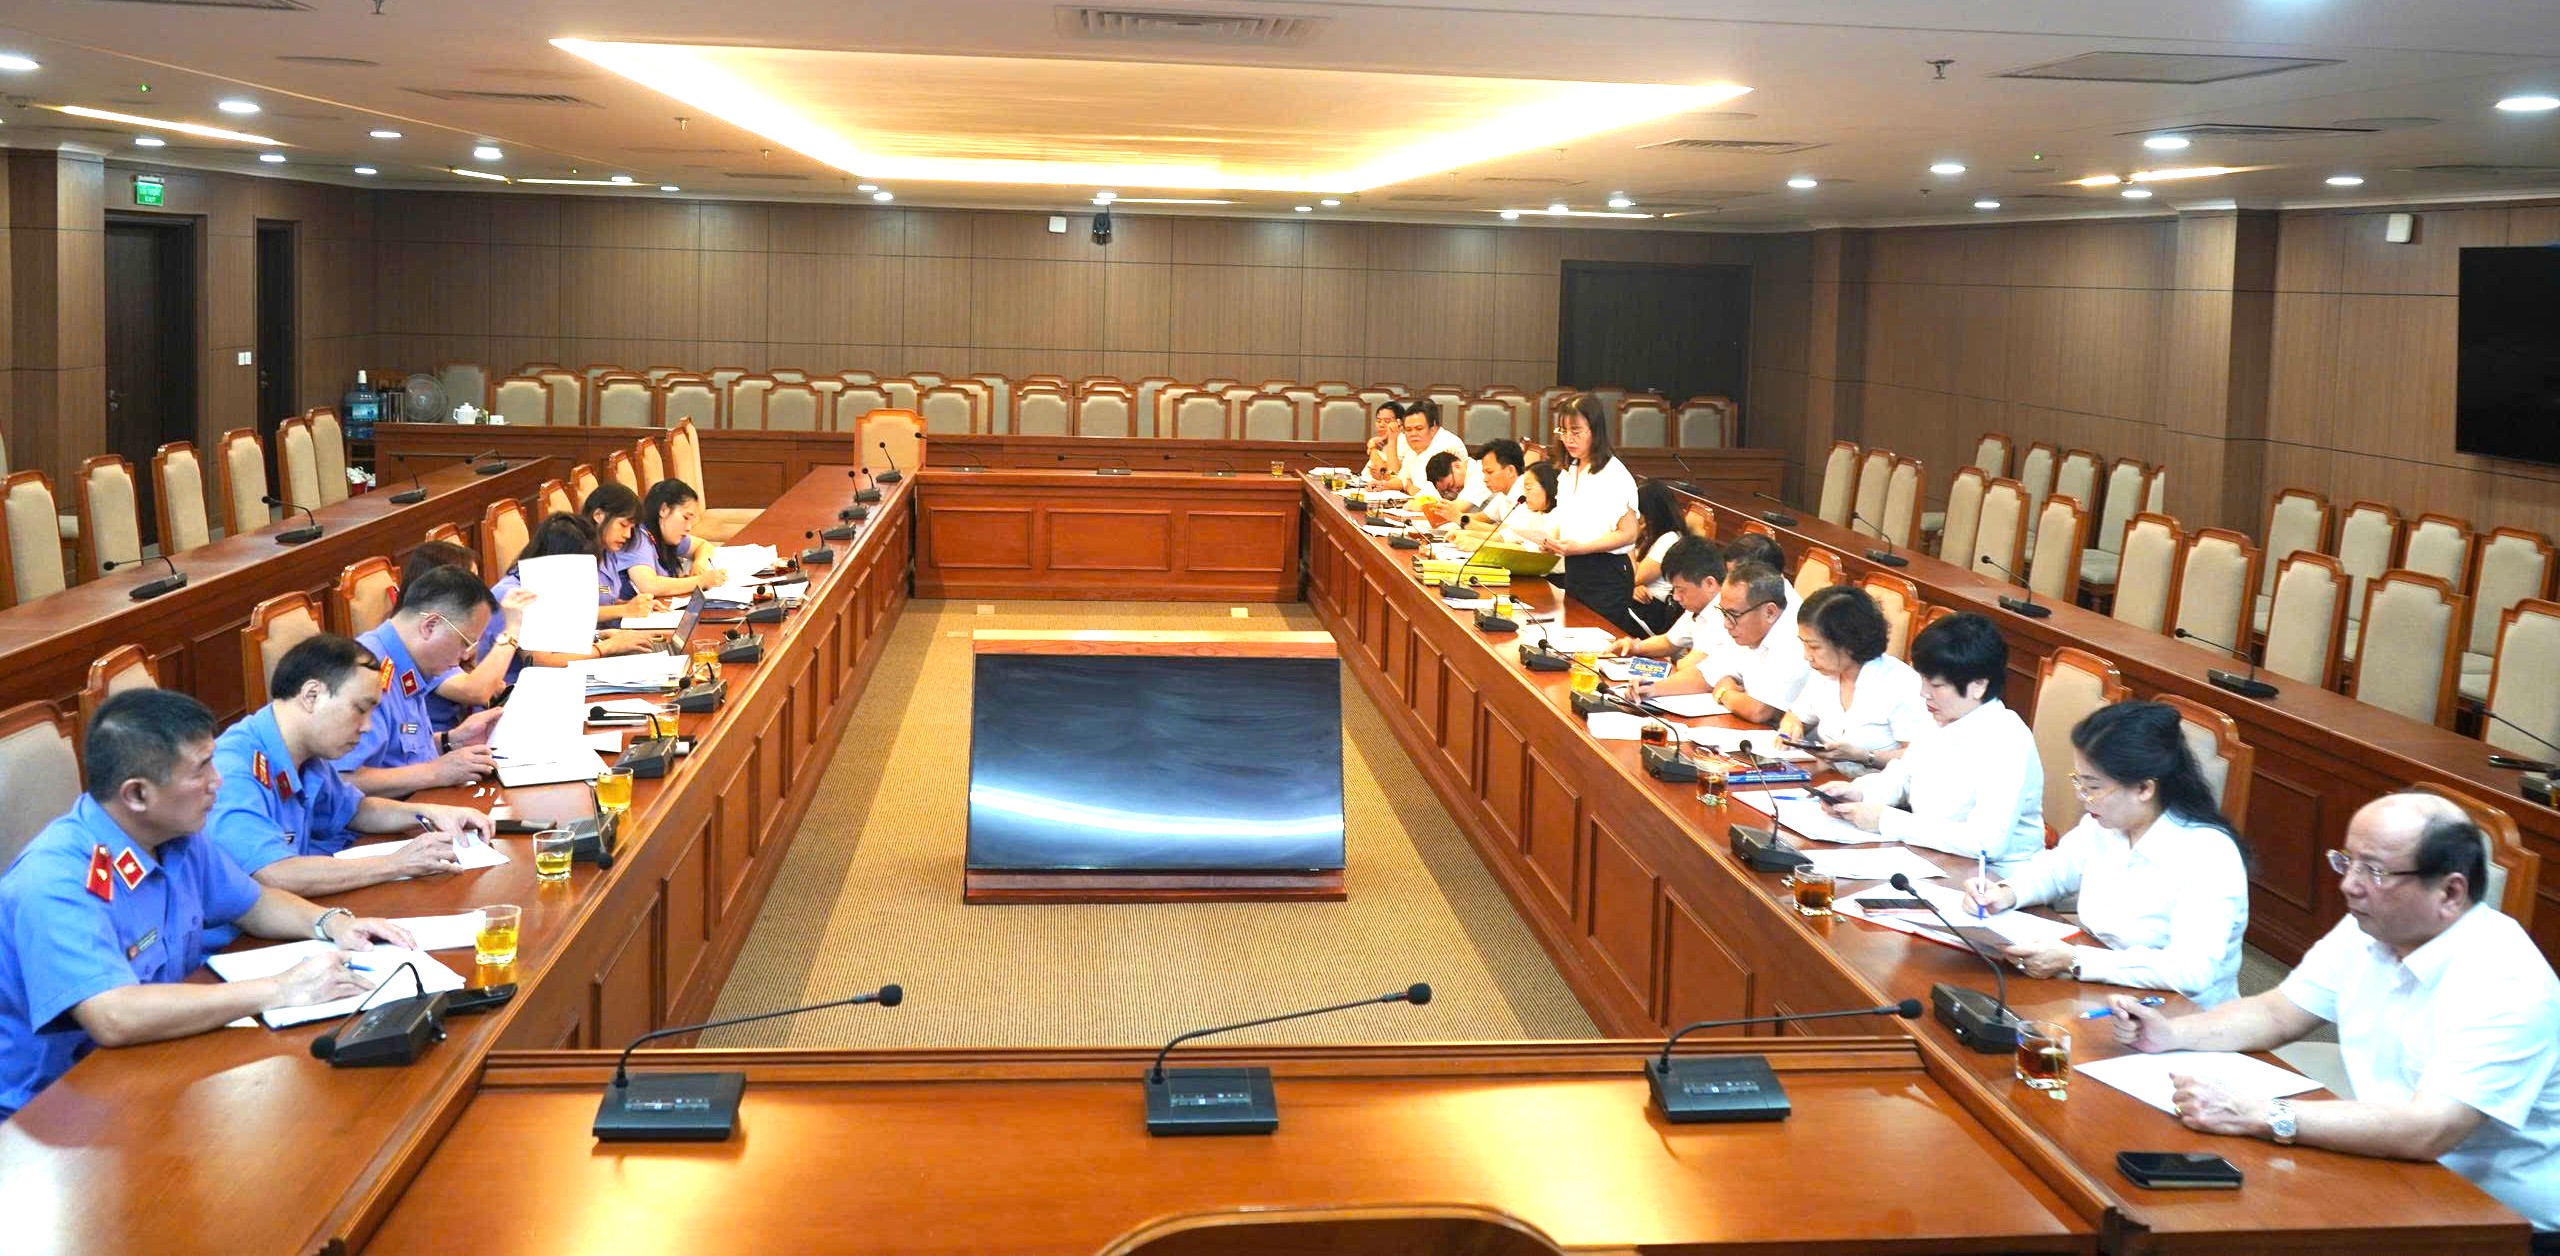
Toàn cảnh cuộc họp
Đồng chí Đỗ Dương Toàn - Phó Viện trưởng VKSND thành phố Hà Nội
phát biểu tại cuộc họp
Đồng chí Đào Sỹ Hùng - Phó Chánh án Tòa án nhân dân thành phố Hà Nội
phát biểu tại cuộc họp
Tham dự cuộc họp, về phía TAND thành phố Hà Nội có đồng chí Đào Sỹ Hùng – Phó Chánh án; đồng chí Trần Thị Thu Nam – Chánh Tòa Dân sự; đồng chí Nguyễn Hồng Lam – Chánh Tòa Hành chính cùng lãnh đạo, Thẩm phán các Tòa chuyên trách. TAND khu vực 7 có đồng chí Nguyễn Trường Giang – Chánh án, đồng chí Mầu Thị Vân – Phó Chánh án và các Thẩm phán trực tiếp giải quyết vụ án. Về phía Viện kiểm sát có đồng chí Đỗ Dương Toàn – Phó Viện trưởng VKSND thành phố Hà Nội; đồng chí Trần Xuân Huệ – Trưởng phòng 9; đồng chí Nguyễn Diệp Liên – Phó Trưởng phòng 9; đồng chí Nguyễn Huy Mạnh – Viện trưởng VKSND khu vực 7 cùng các KSV Phòng 9 được phân công.
Thứ nhất, xác định đúng vị trí tố tụng của Viện kiểm sát: VKS là cơ quan thực hiện quyền khởi kiện, không phải là nguyên đơn thông thường
Đây là vấn đề có tính nền tảng, bởi tư cách tố tụng của VKS kéo theo việc áp dụng quyền và nghĩa vụ trong quá trình giải quyết vụ án. Thực tiễn có cách hiểu cho rằng VKS đã khởi kiện thì phải được xác định là nguyên đơn theo quy định chung của BLTTDS. Từ đó phát sinh quan điểm áp dụng đối với VKS các nghĩa vụ tố tụng như nguyên đơn trong đó có nghĩa vụ về chi phí tố tụng.
Tại cuộc họp, đại diện VKSND thành phố Hà Nội khẳng định VKS khởi kiện theo Nghị quyết số 205/2025/QH15 không nhằm bảo vệ quyền tài sản hay lợi ích riêng của cơ quan VKS, mà thực hiện nhiệm vụ Nhà nước giao để bảo vệ quyền dân sự của nhóm dễ bị tổn thương hoặc bảo vệ lợi ích công. Nghị quyết sử dụng khái niệm “Viện kiểm sát khởi kiện”, “người khởi kiện”; khoản 4 Điều 14 Nghị quyết số 205/2025/QH15 còn quy định riêng VKS không phải nộp tạm ứng án phí, không phải chịu án phí. Vì vậy, không thể đồng nhất một cách máy móc VKS với nguyên đơn thông thường trong vụ án dân sự.
Kết luận cuộc họp, lãnh đạo TAND thành phố Hà Nội thống nhất với quan điểm: “VKS không phải là nguyên đơn; nếu xác định VKS là nguyên đơn không đúng tinh thần Nghị quyết 205”. Đây là cơ sở quan trọng để các đơn vị xác định đúng địa vị tố tụng của VKS trong các vụ án công ích và xử lý những vấn đề tiếp theo về án phí, chi phí tố tụng, thu thập chứng cứ và hoạt động định giá.
Thứ hai, vụ án công ích về thuế, bảo hiểm xã hội phải chịu án phí có giá ngạch
Một vướng mắc khác phát sinh trong các vụ án VKS khởi kiện yêu cầu doanh nghiệp thực hiện nghĩa vụ nộp thuế, đóng bảo hiểm xã hội là xác định án phí dân sự sơ thẩm theo mức có giá ngạch hay không có giá ngạch. Có quan điểm cho rằng đây là vụ án dân sự công ích, mục đích là bảo vệ lợi ích công; giữa bên khởi kiện và doanh nghiệp không tranh chấp về giá trị mà chỉ yêu cầu thực hiện một nghĩa vụ đã được xác định, tương tự yêu cầu thực hiện nghĩa vụ cấp dưỡng. Mặt khác, Nghị quyết số 326/2016/UBTVQH14 chưa có một loại án phí riêng cho vụ án dân sự công ích. Việc áp dụng án phí có giá ngạch còn làm tăng thêm nghĩa vụ tài chính đối với doanh nghiệp vốn đang khó khăn, trong khi doanh nghiệp nợ thuế đã phải chịu tiền chậm nộp theo pháp luật quản lý thuế.
Tại hội nghị liên ngành đã đưa ra hướng tháo gỡ và xác định vụ án dân sự công ích phải áp dụng án phí có giá ngạch đối với phần nghĩa vụ bằng tiền mà doanh nghiệp bị buộc phải thực hiện. Khoản 3 Điều 24 Nghị quyết số 326/2016/UBTVQH14 xác định vụ án dân sự có giá ngạch là vụ án trong đó yêu cầu của đương sự là một số tiền hoặc tài sản có thể xác định được bằng một số tiền cụ thể. Đối với vụ án thuế hoặc bảo hiểm xã hội, yêu cầu khởi kiện được lượng hóa bằng chính số tiền thuế, tiền chậm nộp, tiền bảo hiểm và các khoản liên quan mà doanh nghiệp phải nộp. Vì vậy, tiêu chí xác định án phí ở đối tượng nghĩa vụ được Tòa án phán quyết bằng một số tiền cụ thể, không phụ thuộc vào việc doanh nghiệp có thừa nhận số nợ hay không và cũng không phụ thuộc vào tính chất công ích của chủ thể khởi kiện.
Việc Nghị quyết số 205/2025/QH15 quy định vụ án bảo vệ lợi ích công không tiến hành hòa giải là một đặc thù của cơ chế thí điểm, nhưng không làm thay đổi tiêu chí phân biệt án phí có giá ngạch và không có giá ngạch theo Nghị quyết số 326. Do đó, dù có ý kiến về tính hợp lý hoặc tác động đối với doanh nghiệp khó khăn, nếu yêu cầu được Tòa án chấp nhận và buộc doanh nghiệp thực hiện nghĩa vụ bằng một khoản tiền xác định thì bị đơn phải chịu án phí dân sự sơ thẩm có giá ngạch theo quy định.
Thứ ba, không đặt nghĩa vụ chịu chi phí tố tụng đối với VKS như đối với nguyên đơn thông thường
Từ việc xác định đúng vị trí tố tụng của VKS, cuộc họp tiếp tục tháo gỡ vấn đề chi phí xem xét, thẩm định tại chỗ, đo đạc, định giá và các chi phí tố tụng khác. Nghị quyết số 205/2025/QH15 quy định trực tiếp việc VKS không phải nộp tạm ứng án phí, không phải chịu án phí, nhưng chưa có quy định riêng, đầy đủ về toàn bộ các khoản chi phí tố tụng. Đây chính là khoảng trống làm phát sinh cách hiểu khác nhau khi áp dụng các quy định chung của Bộ luật Tố tụng dân sự.
Hướng tháo gỡ được xác định tại cuộc họp là không áp dụng máy móc nghĩa vụ chịu chi phí tố tụng của nguyên đơn đối với VKS. VKS thực hiện quyền khởi kiện bằng quyền năng công, vì lợi ích của Nhà nước và xã hội, không phải là chủ thể hưởng lợi từ kết quả vụ án. Trong giai đoạn kiểm tra, xác minh, Nghị quyết số 205 và Thông tư liên tịch số 09/2025 đã trao cho VKS quyền yêu cầu cơ quan, tổ chức, cá nhân phối hợp cung cấp tài liệu, định giá, xem xét hiện trường và thực hiện các hoạt động cần thiết. Vì vậy, khi phát sinh hoạt động tố tụng cần thiết sau khi Tòa án thụ lý, việc xác định nguồn chi và chủ thể thực hiện phải đặt trong cơ chế phối hợp thực hiện nhiệm vụ công, không chuyển nghĩa vụ tài chính sang VKS chỉ vì VKS là cơ quan ban hành quyết định khởi kiện.
Thứ tư, vụ án đòi hoàn trả đất công, đất dự án không phải định giá quyền sử dụng đất
Đối với vụ án VKS khởi kiện yêu cầu chấm dứt hành vi xâm phạm, hoàn trả đất công, đất thuộc dự án hoặc yêu cầu xử lý Giấy chứng nhận quyền sử dụng đất được cấp không đúng pháp luật, cần phân biệt rõ giữa việc xác định hiện trạng và việc định giá tài sản. Nếu yêu cầu khởi kiện chỉ nhằm xác định quyền quản lý, sử dụng đất thuộc Nhà nước, buộc hoàn trả đúng diện tích đất và giải quyết tính hợp pháp của giấy tờ về quyền sử dụng đất, thì giá trị thị trường của quyền sử dụng đất không phải là vấn đề Hội đồng xét xử phải xác định để ra phán quyết.
Theo nguyên tắc của Nghị quyết số 326/2016/UBTVQH14, đối với tranh chấp quyền sở hữu tài sản, quyền sử dụng đất mà Tòa án không xem xét giá trị, chỉ xem xét quyền thuộc về ai thì án phí được xác định theo trường hợp không có giá ngạch. Cùng logic đó, trong vụ án công ích đòi hoàn trả đất công hoặc đất dự án, nếu không có yêu cầu thanh toán theo giá trị đất, không phân chia quyền sử dụng đất theo phần và không phải giải quyết hậu quả tài sản dựa trên giá trị quyền sử dụng đất, thì không có căn cứ thực tiễn để tiến hành định giá quyền sử dụng đất chỉ nhằm phục vụ việc giải quyết vụ án.
Không định giá không đồng nghĩa với bỏ qua việc xác minh hiện trạng. Khi cần thiết, Tòa án và VKS vẫn phải làm rõ vị trí, ranh giới, diện tích, loại đất, quá trình quản lý, sử dụng, tài sản hiện có trên đất và các tài liệu về thu hồi, bồi thường, hỗ trợ, tái định cư. Trường hợp phát sinh một yêu cầu độc lập về giá trị tài sản, bồi thường hoặc một vấn đề mà pháp luật buộc phải xác định giá thì việc định giá được xem xét riêng theo đúng phạm vi cần giải quyết. Cách tiếp cận này vừa bảo đảm đủ chứng cứ, vừa tránh phát sinh thủ tục và chi phí không cần thiết, ảnh hưởng tiến độ vụ án.
Việc thống nhất các nội dung trên cho thấy yêu cầu quan trọng nhất trong giai đoạn thí điểm là phải nhận diện đúng bản chất của cơ chế VKS khởi kiện vụ án dân sự công ích, từ đó áp dụng các quy định tố tụng một cách phù hợp, không máy móc. Kết quả cuộc họp liên ngành là cơ sở để Tòa án và Viện kiểm sát hai cấp tiếp tục phối hợp giải quyết các vụ án đang thụ lý, đồng thời tích lũy thực tiễn nhằm kiến nghị hoàn thiện hướng dẫn chung đối với những vấn đề mới phát sinh trong quá trình thực hiện Nghị quyết số 205/2025/QH15./.
Lê Thị Hồng Hạnh – Phòng 9